Domain design-construction.de kaufen?
Wir ziehen mit dem Projekt
design-construction.de um.
Sind Sie am Kauf der Domain
design-construction.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain design-construction.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Einführung von Salesforce CRM im gemeinnützigen Umfeld: Planung, Architektur und Migration der, Fachbücher von Jens Lehmann, Michael OlschimkeSalesforce.com bietet gemeinnützigen Organisationen im Rahmen der Salesforce Foundation kostenlose Lizenzen für die hauseigene Customer Relationship Management (CRM) Lösung an. Die Einführung einer Lösung stellt jedoch insbesondere für kleinere gemeinnützige Organisationen eine Herausforderung dar, die über die finanziellen Aspekte hinausgeht. Ein Beispiel für diese Herausforderungen ist die technische Umsetzung der CRM-Einführung. Die Autoren dieses Buches analysieren die typischen Schwierigkeiten und beschreiben eine Vorgehensweise zur CRM-Einführung, die sich in der Praxis bewährt hat. Das Buch bietet spezifische Beispiele aus einem Projekt, das bei einer kleineren, gemeinnützigen Organisation im kulturellen Umfeld durchgeführt wurde und mit einer erfolgreichen CRM-Einführung geendet hat. Dabei werden verschiedene Aspekte des Projektmanagements und der allgemeinen Vorgehensweise, die Analyse der Geschäftsprozesse sowie die technische Umsetzung näher betrachtet. Bei der technischen Umsetzung wird insbesondere die Anpassung der gewählten CRM-Lösung sowie die Migration, d. h. die Übernahme der Daten aus verschiedenen Datenquellen wie zum Beispiel Microsoft Excel, im Detail beschrieben.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der göttliche Bauplan der Welt, Fachbücher von Friedrich WeinrebDieses ist die erste Auslegung der 'Fünf Bücher Mose' aus chassidischer Sicht und darum so bedeutsam, weil hier ein hervorragender Kenner des Hebräischen und der Kabbala aufgrund der buchstäblichen und ziffernmässigen Zusammenhänge eine offenbarende Struktur der Bibelsprache nachweisen konnte. Ein grundlegendes Buch.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
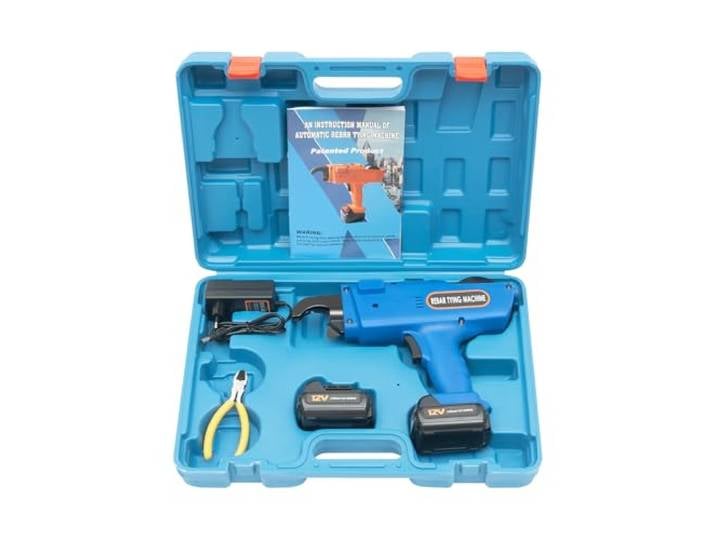
Bindemaschine für Armaturen, automatische Bindezange, 8-34 mm Elektrisches Ligaturierwerkzeug, 0,8 s, Kupfermotor, tragbar, für Baustelle, Bau, Gebäude, mit KofferBindemaschine für Armaturen, automatische Bindezange, 8-34 mm Elektrisches Ligaturierwerkzeug, 0,8 s, Kupfermotor, tragbar, für Baustelle, Bau, Gebäude, mit Koffer. Erhöhte Produktivität auf der Baustelle: Diese automatische Ligaturmaschine spart wertvolle Zeit auf Ihren Baustellen dank ihrer Bindungsgeschwindigkeit von nur 0,8 Sekunden pro Knoten. Es optimiert die Schrottarbeit und reduziert die körperliche Ermüdung erheblich für maximale Effizienz im Alltag. Leistungsstarker Akku und lange Laufzeit: Ausgestattet mit zwei Lithium-Akkus 12 V 4500 mAh garantiert diese elektrische Maschine bis zu 2 Stunden Dauerbetrieb für jeden Akku. Die schnelle Ladezeit von 1 Stunde sorgt für eine konstante Verfügbarkeit auf jeder Art von öffentlicher oder privater Baustelle. Motor aus reinem Kupfer und Zuverlässigkeit: Der Bürstenmotor aus reinem Kupfer bietet eine stabile Leistung und erhöhte Leistung, ideal für den intensiven Einsatz auf Baustellen. Seine Robustheit garantiert eine dauerhafte und zuverlässige Verwendung für das wiederkehrende Binden von Stahldraht. Breiter vielseitiger Blattspektrum: Diese Eisenknotenmaschine ist kompatibel mit Durchmessern von 8 bis 34 mm, wodurch sie ideal für verschiedene Arten von Schrottarbeiten und Stahlarmierungen für alle Projekte ist, egal ob im professionellen oder privaten Bereich. Kompletter Werkzeugkoffer, sofort einsatzbereit: Lieferung mit einem robusten Koffer, einem Ladegerät, zwei Lithium-Akkus und einer Zange. Diese elektrische Ligaturmaschine ist sofort einsatzbereit, was den Transport und den Schutz Ihrer Werkzeuge auf Ihren verschiedenen Baustellen erleichtert. Bequem und einfach zu bedienen: Dank des ergonomischen Designs aus widerstandsfähigem blauem Kunststoff sorgt die Ligaturmaschine für einen bequemen Halt und ein kontinuierliches Arbeiten ohne Ermüdung. Seine einfache Handhabung ermöglicht eine schnellere Bindung ohne Verlust der Präzision, auch bei großen Volumen. Leicht und einfach zu transportieren: Mit einem Nettogewicht von nur 2,9 kg und den kompakten Maßen von 29 x 23 cm ist diese Ligaturmaschine konzipiert, um die Bewegung auf der Baustelle zu vereinfachen. Sie lässt sich leicht in der Box verstauen für einen sicheren und bequemen Transport.185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Fachwörterbuch Architektur und Bauwesen, Fachbücher von Wolfgang HagemannDas deutsch-englische Wörterbuch mit etwa 25.000 Einträgen in jeder Sprachrichtung erschliesst terminologisch nicht nur die Eurocodes und VOB. Es schliesst neben der Terminologie des Bauhaupt- und Nebengewerbes und der Geotechnik schwerpunktmässig folgende Gebiete ein: Bemessung und Konstruktion von Tragwerken, Architektur (historisch und modern), Bau- und Grundstücksrecht, Stadt- und Regionalplanung, Vermessungswesen, Wasserbau, Brückenbau, Kranbau, Schweisstechnik und Energieeffizienz von Gebäuden sowie Verkehrsleittechnik. Das Wörterbuch enthält ausschliesslich auf Relevanz und Richtigkeit überprüfte Terminologie, wobei die englischen Begriffe auf britischen Normen sowie englischsprachiger Fachliteratur des Bauwesens basieren. Es soll Teilnehmern an internationalen Ausschreibungen, Anbietern von Bauleistungen, Bauingenieuren, Architekten, Ingenieurbüros und Übersetzern dienen.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Einführung von Salesforce CRM im gemeinnützigen Umfeld: Planung, Architektur und Migration der, Fachbücher von Jens Lehmann, Michael OlschimkeSalesforce.com bietet gemeinnützigen Organisationen im Rahmen der Salesforce Foundation kostenlose Lizenzen für die hauseigene Customer Relationship Management (CRM) Lösung an. Die Einführung einer Lösung stellt jedoch insbesondere für kleinere gemeinnützige Organisationen eine Herausforderung dar, die über die finanziellen Aspekte hinausgeht. Ein Beispiel für diese Herausforderungen ist die technische Umsetzung der CRM-Einführung. Die Autoren dieses Buches analysieren die typischen Schwierigkeiten und beschreiben eine Vorgehensweise zur CRM-Einführung, die sich in der Praxis bewährt hat. Das Buch bietet spezifische Beispiele aus einem Projekt, das bei einer kleineren, gemeinnützigen Organisation im kulturellen Umfeld durchgeführt wurde und mit einer erfolgreichen CRM-Einführung geendet hat. Dabei werden verschiedene Aspekte des Projektmanagements und der allgemeinen Vorgehensweise, die Analyse der Geschäftsprozesse sowie die technische Umsetzung näher betrachtet. Bei der technischen Umsetzung wird insbesondere die Anpassung der gewählten CRM-Lösung sowie die Migration, d. h. die Übernahme der Daten aus verschiedenen Datenquellen wie zum Beispiel Microsoft Excel, im Detail beschrieben.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der göttliche Bauplan der Welt, Fachbücher von Friedrich WeinrebDieses ist die erste Auslegung der 'Fünf Bücher Mose' aus chassidischer Sicht und darum so bedeutsam, weil hier ein hervorragender Kenner des Hebräischen und der Kabbala aufgrund der buchstäblichen und ziffernmässigen Zusammenhänge eine offenbarende Struktur der Bibelsprache nachweisen konnte. Ein grundlegendes Buch.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Bindemaschine für Armaturen, automatische Bindezange, 8-34 mm Elektrisches Ligaturierwerkzeug, 0,8 s, Kupfermotor, tragbar, für Baustelle, Bau, Gebäude, mit KofferBindemaschine für Armaturen, automatische Bindezange, 8-34 mm Elektrisches Ligaturierwerkzeug, 0,8 s, Kupfermotor, tragbar, für Baustelle, Bau, Gebäude, mit Koffer. Erhöhte Produktivität auf der Baustelle: Diese automatische Ligaturmaschine spart wertvolle Zeit auf Ihren Baustellen dank ihrer Bindungsgeschwindigkeit von nur 0,8 Sekunden pro Knoten. Es optimiert die Schrottarbeit und reduziert die körperliche Ermüdung erheblich für maximale Effizienz im Alltag. Leistungsstarker Akku und lange Laufzeit: Ausgestattet mit zwei Lithium-Akkus 12 V 4500 mAh garantiert diese elektrische Maschine bis zu 2 Stunden Dauerbetrieb für jeden Akku. Die schnelle Ladezeit von 1 Stunde sorgt für eine konstante Verfügbarkeit auf jeder Art von öffentlicher oder privater Baustelle. Motor aus reinem Kupfer und Zuverlässigkeit: Der Bürstenmotor aus reinem Kupfer bietet eine stabile Leistung und erhöhte Leistung, ideal für den intensiven Einsatz auf Baustellen. Seine Robustheit garantiert eine dauerhafte und zuverlässige Verwendung für das wiederkehrende Binden von Stahldraht. Breiter vielseitiger Blattspektrum: Diese Eisenknotenmaschine ist kompatibel mit Durchmessern von 8 bis 34 mm, wodurch sie ideal für verschiedene Arten von Schrottarbeiten und Stahlarmierungen für alle Projekte ist, egal ob im professionellen oder privaten Bereich. Kompletter Werkzeugkoffer, sofort einsatzbereit: Lieferung mit einem robusten Koffer, einem Ladegerät, zwei Lithium-Akkus und einer Zange. Diese elektrische Ligaturmaschine ist sofort einsatzbereit, was den Transport und den Schutz Ihrer Werkzeuge auf Ihren verschiedenen Baustellen erleichtert. Bequem und einfach zu bedienen: Dank des ergonomischen Designs aus widerstandsfähigem blauem Kunststoff sorgt die Ligaturmaschine für einen bequemen Halt und ein kontinuierliches Arbeiten ohne Ermüdung. Seine einfache Handhabung ermöglicht eine schnellere Bindung ohne Verlust der Präzision, auch bei großen Volumen. Leicht und einfach zu transportieren: Mit einem Nettogewicht von nur 2,9 kg und den kompakten Maßen von 29 x 23 cm ist diese Ligaturmaschine konzipiert, um die Bewegung auf der Baustelle zu vereinfachen. Sie lässt sich leicht in der Box verstauen für einen sicheren und bequemen Transport.185,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kettler, Kurt: BautechnikBautechnik , Formeln, Tabellen, Anwendungen: Formelsammlung , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5. Auflage, Erscheinungsjahr: 201307, Produktform: Kartoniert, Autoren: Kettler, Kurt, Auflage: 13005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 128, Abbildungen: Zahlr., meist farb. Abb., Tab., Keyword: Beton-/Stahlbetonbauer/-in; Dachdecker-/in; Fliesen-/Platten-/Mosaikleger/-in; Freie Unterrichtsmaterialien; Gewerblich technischer Bereich; Hochbaufacharbeiter/-in; Maurer/-in; Tabellenbuch/Formelsammlungen; Zimmerer/Zimmerin; Ausbaufacharbeiter/-in, Fachschema: Bautechnik / Berufsbezogenes Schulbuch, Bildungsmedien Fächer: Fachkunde, Technologie, Fachtheorie, Fachkategorie: Bauingenieur-, Vermessungs- und Bauwesen~Unterricht und Didaktik: Berufsausbildung: berufsbezogene Fächer, Region: Luxemburg~Österreich~Berlin~Brandenburg~Mecklenburg-Vorpommern~Sachsen-Anhalt~Sachsen~Thüringen~Bayern~Baden-Württemberg~Hessen~Rheinland-Pfalz~Saarland~Bremen~Hamburg~Niedersachsen~Nordrhein-Westfalen~Schleswig-Holstein~Trentino-Südtirol, Bildungszweck: für die Berufsbildung~Für die Berufsschule, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufl.Bildung, Verlag: Westermann Berufliche Bildung GmbH, Länge: 172, Breite: 109, Höhe: 10, Gewicht: 107, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Vorgänger: A5645277 A3816693 A2952980, Herkunftsland: HONG KONG (HK), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,20,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauber, Jürgen: BauWesenBauWesen , Besonderheit und Dynamik von Bauprojekten , Sonstige > Motorkühlung , Erscheinungsjahr: 20140601, Produktform: Leinen, Autoren: Lauber, Jürgen~Hanke, Bernd, Illustrator: Hollenstein, Walter, Redaktion: Lauber, Jürgen, Seitenzahl/Blattzahl: 173, Abbildungen: 77 Abbildungen, Themenüberschrift: ARCHITECTURE / Project Management~HOUSE & HOME / Design & Construction~TECHNOLOGY & ENGINEERING / Construction / General~TECHNOLOGY & ENGINEERING / Project Management, Keyword: Architektur; BIM; BauUnwesen; Bauen; Bauherr; Bauprobleme; Bauprojekte; Facility Manager; Generalunternehmer; Hausbesitzer; Immobilienbesitz; Immobilieneigentümer; Lean Construction; Projektmanagement; Projektsteuerer; Reformkommission; Renovation, Fachschema: Baugewerbe~Bauunternehmen / Baugewerbe~Basteln / Heimwerken~Do it yourself~Heimwerken~Management / Projektmanagement~Projektmanagement - Projektmarketing~Bau / Hochbau~Hochbau, Fachkategorie: Architektur: berufliche Praxis~Baugewerbe und Schwerindustrie~Hochbau und Baustoffe~Heimwerken: allgemein, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 139, Höhe: 20, Gewicht: 408, Produktform: Gebunden, Genre: Importe,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.